
貯金よりも株式投資よりも インフレ時代は家を買え
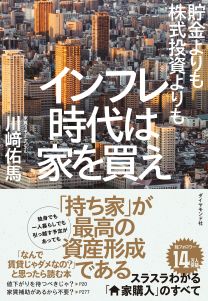
貯金よりも株式投資よりも インフレ時代は家を買え
書籍情報
- 川﨑 佑馬 著
- 定価:1870円(本体1700円+税10%)
- 発行年月:2026年11月 [予約受付中]
- 判型/造本:46並
- 頁数:432
- ISBN:9784478125731
内容紹介
インフレ時代は、株でも貯金でもなく「家を買え!」すべての値段が上がる時代に自分の資産を失わないためにできる最高の投資=「住宅を資産にする」こと。総フォロワー10万人超、20?30代に絶大な支持を受ける、浦和→慶應→三井物産卒・起業家が語る、自分の人生を切り開くための第一歩。
目次・著者紹介詳細を見る▼
目次
はじめに「今じゃない、けど今なんだ」
第一章 今、家を買わないと起きる最悪の結末
今も昔も変わらない原理原則
今、家を買わないなら一生買えない
インフレで現金の価値が減る
おにぎりが1個200円になった理由/「100円でできることが少なくなる」/さらに追い打ちをかける円安/スイスで食べたカレーの価格に仰天/上がり続ける不動産価格/データが示す世界的インフレ/インフレ時代の経済は「ゆるやかに上昇」/インフレ=資本主義社会の原理原則/「不動産だけが下がる」なんて都合の良い妄想
インフレと累進課税で会社員はきつい
一番損する存在は「会社員」/年収が上がっても手取りが増えない「累進課税」/累進課税と最悪のコンビ「インフレ」/とはいえ副業や起業をするのは何か違う
r>gという残酷な不等式
富の不等式が示す資本主義社会のルール/働くより不動産を買ったほうが早かった/あなたはr側? g側?
誰でもできる資産形成が「家を買う」
家は誰でも買える/今が一番好条件で住宅ローンを組める/今、家を買わないと……
第二章 今だからこそ明らかになった賃貸 vs 持ち家の結論
賃貸派が否定する三つのこと
逆に、賃貸派が認めていること
賃貸派の人、コレ見落としてない?
賃貸派が見落としている三つのこと/実は持ち家も気軽に引っ越しできる/持ち家が圧勝した昨今の不動産市況
インフレの今こそ借金が正義の理由
お金は借りられるだけ借りたほうが得/「借金」がどんどん軽くなっていくマジック/低金利ならなおさら借りられるだけ借りたほうが得/時間を先取りする「レバレッジの力」/「5000万円」と「1億円」、嬉しいのはどちらの10%?/借金は「悪」ではなく「善」
どうせ家に金を払う
同じ家に住むなら買ったほうが安い/「持ち家」を頭から否定するのは機会損失
第三章 「今」こそ家を買うべき理由
①賃貸より安い手出しで住める
隠された「賃貸の家賃」の正体/大家が支払うあらゆるコストが「上乗せ」されている/インフレで家賃も当然上がる/定期借家の賃貸が増えている
②ローン返済は資産になる
賃貸の家賃は返ってこない/住宅ローン返済は実質的な貯金/5000万円で買った家を5000万円で売ったら何が起こる?/インフレなら、買ったときと同じ価格で売れやすい
③売却益が出ることもある
家買って住んでいただけで儲かった/タワマン以外も値上がりしている
④税控除や団信などの特典が付く
売却益が3000万円まで非課税になる控除/3000万円の手残りは年収5400万円相当/万が一のときも安心 団体信用生命保険/家を買うといろいろなオマケが付いてくる
家購入のメリットは賃貸では一切得られない
今こそ家を買っておけと国が推奨している?/どんどん家を買いやすくなっている/国策に従って家を買え
[コラム]家を買ったことによるバランスシートの変化
(1)パターンA:500万円「値上がり」した場合/(2)パターンB:500万円「値下がり」した場合
第四章 今も昔も変わらない家購入のリスク
不動産の三大リスク暴落・金利上昇・災害
不動産の三大リスク ①暴落
暴落してもすぐに損するわけじゃない/売ったときに大きな手出しが発生する/値下がりしても賃貸に勝てればOK/A:賃貸で5年間住んだ場合のコスト/B:持ち家(5000万円)で5年間住んだ場合のコスト/5年後の売却価格別・3つのパターン/結論/高値摑みを避ければ今すぐ含み損を抱えることはない/今の不動産価格はバブルではない/値下がりしても普通に家に住める/住みたい家を買うのがベスト/未来の不動産相場は誰も分からない
不動産の三大リスク ②金利上昇
利上げはなぜ起きるのか/金利が上がるのは賃金が上がったから/「金利が上がるから買わない」は、実はもったいない/金利が上がると予算を下げないといけない/長期金利の上昇が意味すること/対処法は「余裕を持った金額の家を買う」だけ/住宅ローン金利はそんなに上げられない/日銀法という鉄の掟/究極の金利上昇対策「頑張って働く」
不動産の三大リスク ③災害
日本に住む時点で災害リスクを許容している/家を買えば入れる「地震保険」/築古物件だから危ないということはない/新耐震基準と旧耐震基準/データが示す地震の被害状況/私が築60年の旧耐震マンションを買った理由/それでも買わない物件/日本に住んでいる時点で地震リスクから逃げられない/いつ起きるか分からない地震を恐れて、家を買わないの?/液状化や水害の資産価値への影響/一時的にダメージを負ったが……/自分が住みたい家を「納得して」買おう
一つだけ確定していること、「人口減少」
日本の人口は今後減る一方/それでも人口増加エリアの予測は簡単/やっぱり買い時は今
老後は家を買えないどころか賃貸でも住みづらい
大家は高齢者に家を貸したくない/高齢者は住宅ローンが組めない
第五章 「住宅ローンを組むのが怖い」→ 理解すれば怖くない
衣食住の「住」のコストは必ず発生する
賃貸でも持ち家でもどうせ家にお金を払う/月いくらの返済かは事前に分かる
住宅ローンのスゴさ
①異常な低金利/日本の住宅ローン金利は1〜2%台と低い/先進国の都市で会社員が家を買えるのが異常/②返済期間の長さ/日本の住宅ローンは返済期間が長い/返済期間が長いと住宅ローンを組める金額が増える/③団体信用生命保険/今こそ駆使せよ「がん団信」
住宅ローンの誤解
誤解①完済のために何十年も働かないといけない/住宅ローンの満期完済は義務ではなく「権利」/誤解②頭金がないと家を買えない/諸費用込みで借りられれば頭金はいらない/手付金はデポジット、後で返ってくる/誤解③住宅ローンはいつでも組める/団体信用生命保険は健康じゃないと入れない/誤解④引っ越しできない/家を売りに出しても買い手が見つかるの?/マイホームは一生に一度の買い物ではない
賢い住宅ローンの組み方
借りられるだけ借りる/変動金利か固定金利か/「固定金利」=安心を買うための保険料/「変動金利」=リスクを取る代わりに圧倒的に低い/結局、どちらを選ぶべきか?/大切なのは金利の前半戦/ペアローンという選択肢/ペアローン最大のリスク「離婚」/元利均等か元金均等か/頭金は入れないほうが良い
家賃補助は現代の「奴隷契約」
家賃補助で本当に得しているかシミュレーションする/(1)家賃補助を使って賃貸に住んだ場合/(2)持ち家の場合/家賃補助が持ち家に勝てるケース/家賃補助はあなたを会社に縛り付ける「呪い」/持ち家の団信で家族を守れる
転勤や駐在がある人こそ家を買え
会社員が一番ラクに好条件で住宅ローンを組める/会社員なのにもったいない
第六章 家を買うための4ステップ
「親ですら家を買えてるんだよ?」
家を買うために必要な4ステップ
ステップ①予算を決める
住宅ローンで組める金額は年収の7〜8倍/いくら借りられるかはケースバイケース/借り入れがある人は注意/仮審査をすると安心/「いくらの家を買えばいいの?」
ステップ②エリアを決める
住みたい場所に住みたい家を買うのがベスト/資産価値重視で買いたいなら「予算の限りなるべく都心」/資産価値がある立地三つの考え方/①都心/②都心へのアクセスが良い立地/③大規模再開発
資産価値が低い立地の特徴
不動産はどこをいくらで買うかが全て/資産価値を重視しないなら別にどこでも良い
ステップ③内覧する
ノリで内覧に行ってみよう/内覧は無料で行ける遠足/内覧に行くとテンションが上がる/内覧時の六つのチェックポイント/買った後どうにもできないポイントを内覧で潰そう/譲れる条件・譲れない条件を明確にする/冷静に相場を把握する基準=坪単価/最後は自分の判断軸を持つ
ステップ④買い付けを入れる
買うかどうかの判断は「その場」/仮審査を素早く通す/売買契約を結ぶ/手付金が必要な理由/本審査を通す/融資特約があるか確認しよう/保険の選び方/融資実行! ついに持ち家!/大変なのは売買契約を結ぶまで
家購入に必要な期間
家を買うには時間がかかる/転職するな!
家購入のお金の流れ
家を買うまでは全部タダ/「一回賃貸を挟む」のは無意味
第七章 家を買うための「必須の思考法」
完璧な家は誰も買えない
不動産の四つの原理原則
家は短期集中で買え
BestよりBetterな家を買う
家の買い時は常に今
落ちるナイフをつかめますか?
住みたい家があるなら、早く住んだほうが幸せじゃない?
マイホームは一生に一回の買い物ではない
家購入は「コピペ」できる
親ブロックは無視!
「できない理由を考えるプロ」を卒業しよう
この先も幸せなら、家なんか買わなくてもいい?
エピローグ
著者
川﨑 佑馬(かわさき・ゆうま)
1997年1月7日、岩手県宮古市生まれ、埼玉県草加市育ち。埼玉県立浦和高等学校、慶應義塾大学理工学部システムデザイン工学科を卒業後、三井物産株式会社に入社。資源分野の与信管理や財務分析に従事した後、独立。現在は株式会社UMA代表取締役として、不動産業界に特化したマーケティング事業を展開。
新卒1年目で東京・蒲田に中古マンションを購入。2年目には広尾に中古マンションを購入し、自らリノベーションを手がける。3年目には虎ノ門に約1億円の中古マンションを購入。独立後も自身の経営する会社で港区に約1億4,000万円の新築マンションを、大阪・梅田エリアに約1億円の新築マンションを購入。28歳までに、総額約4億円、計5軒の購入、2軒の売却、1軒のリノベーションを経験。
SNSでは「インフレ時代は会社員こそ住宅ローンを組んで家を買おう」をテーマに、YouTube「家買うぞチャンネル」やInstagramにて家購入の考え方について発信している。SNS総フォロワー数は約14万人。
プリント版書籍は下記のストアでご購入いただけます。
(ストアによって販売開始のタイミングが異なるためお取り扱いがない場合がございます。)